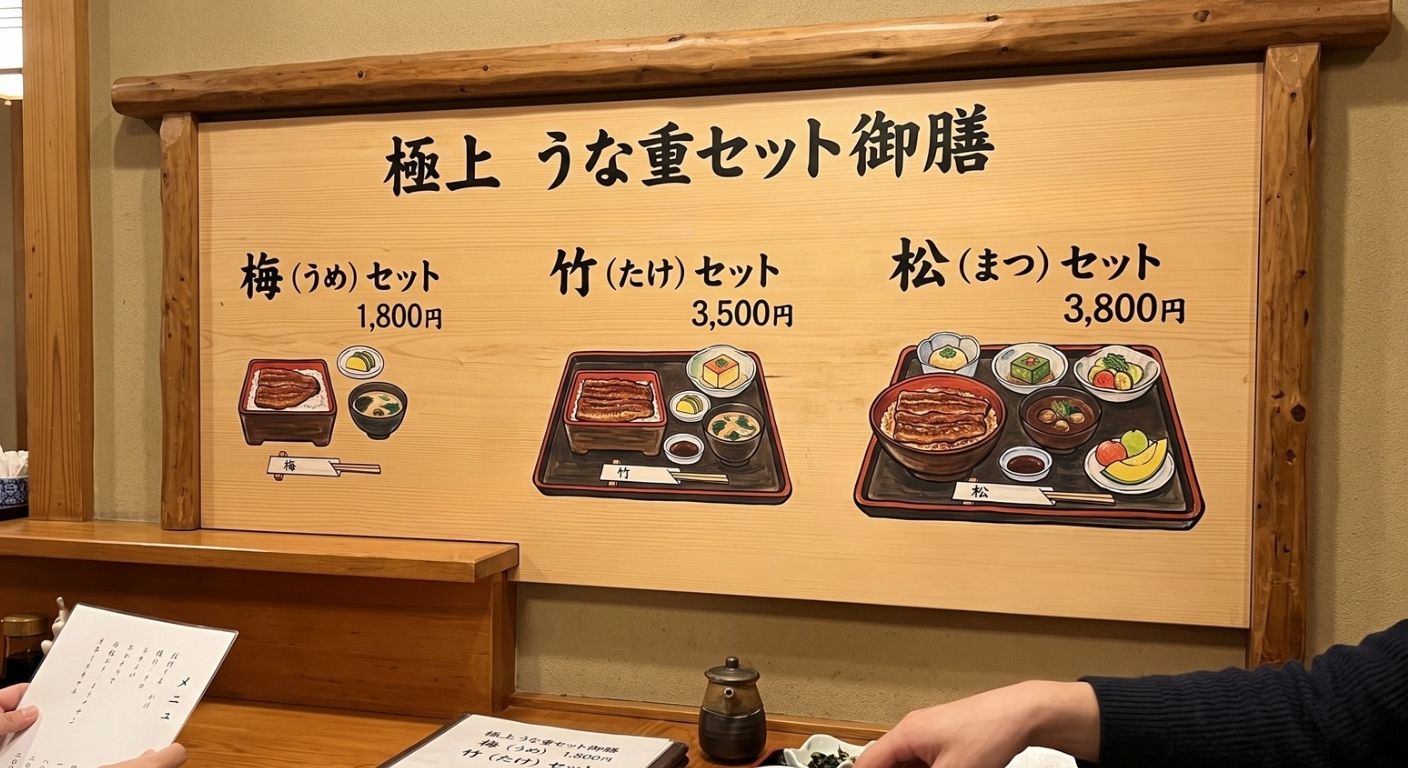
レストランでコース料理を頼むときや、家電量販店でパソコンを買うとき、なぜか「一番安いもの」と「<strong>一番高いもの」を無意識に避け、無難な「真ん中のグレード」を選んでしまう</strong>ことはありませんか?
「一番安いものは品質が不安だし、一番高いものは贅沢すぎる。真ん中が一番コスパが良さそうだ」と、あなたは自分自身で合理的に判断したと思っているかもしれません。 しかし実はこれ、あなたの性格が保守的だからではありません。<strong>企業側があえて極端な選択肢を用意することで、あなたに「真ん中を選ばせる」ように仕向けている</strong>マーケティングの罠なのです。
この記事では、行動経済学の「<u><strong>おとり効果(松竹梅の法則)</strong></u>」のメカニズムを紐解き、FP(ファイナンシャルプランナー)の知識を使って、クレジットカードや住宅ローン選びで企業側の思惑に踊らされず、<u><strong>自分にとって本当に必要なものを的確に選ぶ「賢い消費者」になるための方法を解説</strong></u>します。
なぜ私たちは「真ん中」を選ばされてしまうのか?
選択肢を操る「おとり効果(Decoy Effect)」
行動経済学における「<strong>おとり効果</strong>」とは、「ある2つの選択肢で迷っているときに、明らかに魅力のない(または極端に高額な)第3の選択肢『おとり』を追加されると、意思決定が特定の一方に誘導されてしまう心理現象」のことです。
日本では、昔から「<u><strong>松竹梅の法則(極端の回避性)</strong></u><strong>」としても知られています</strong>。人間は、3つの選択肢を提示されると、「一番高いもの(松)」は贅沢への罪悪感や出費の痛みから避け、「一番安いもの(梅)」は品質への不安や見栄から避け、<strong>結果として「真ん中(竹)」を最も安全で魅力的な選択肢だと錯覚してしまう</strong>のです。
<strong>【具体例:うなぎ屋のメニューの罠】</strong> あるうなぎ屋に「並(2,000円)」と「上(3,000円)」の2つのメニューしかなかったとします。この場合、多くの人は節約のために「並(2,000円)」を選びます。
しかし、お店側がどうしても利益率の高い「上(3,000円)」を売りたいと考えた場合、どうすればいいでしょうか。答えは簡単で、メニューに「特上(5,000円)」を追加するだけです。 すると、客の脳内では「5,000円は高すぎるけど、2,000円の並だと少しみじめかもしれない。3,000円の上ならちょうどいいだろう」という心理が働き、圧倒的に「上」が売れるようになります。 つまり、誰も頼まないような「特上(5,000円)」というメニューは、「上」を選ばせるための完全な「おとり」なのです。
金融商品に潜む「おとり」の罠
このおとり効果は、飲食店だけでなく、私たちが人生で直面する大きな「お金の決断」にも巧妙に仕掛けられています。
クレジットカードの「ゴールドカード」の引力
クレジットカードの案内を見ると、多くの場合、以下の3つのランクが提示されます。
- <strong>一般カード(年会費無料)</strong>
- <strong>ゴールドカード(年会費1万円)</strong>
- <strong>プラチナカード(年会費3万円)</strong>
ここでの「おとり」は、高額なプラチナカードです。プラチナの「3万円」という数字を見せられることで、ゴールドカードの「1万円」が急に安く、かつ「少しの投資でステータスや充実した特典が得られる、極めてコスパの良い賢い選択」に見えてしまいます。 結果として、<strong>本来なら無料の一般カードで十分だったはずの人までが、ゴールドカードに申し込んでしまう</strong>のです。
住宅ローンの「金利プラン」の罠
マイホームを購入する際、銀行から提示される住宅ローンの金利プランでも同じことが起きます。
- <strong>変動金利型(金利は低いが、将来上がるリスクがある)</strong>
- <strong>固定金利期間選択型・10年(10年間は固定、その後は見直し)</strong>
- <strong>全期間固定金利型(リスクはないが、金利が最も高い)</strong>
ここでも、「全期間固定」の高い金利がおとりとして機能することがあります。「変動金利はずっと金利が変わるかもしれないから怖い。でも、全期間固定は毎月の返済額が高すぎて手が出ない。それなら、最初の10年だけでも安心できる固定10年が一番バランスが良いだろう」と、真ん中の選択肢に誘導されやすくなるのです。
罠を見抜き、賢い消費者になる「FP的」視点
「3つ提示されたら真ん中を選ぶ」という思考停止状態から抜け出すには、選択肢の枠組み(フレーム)を一度壊し、客観的な事実と自分のライフスタイルを照らし合わせる「FP(ファイナンシャルプランナー)の知識」が不可欠です。
1. クレジットカードは「付帯保険」をリスク管理で評価する
ゴールドカードの魅力としてよくアピールされるのが、「最高5,000万円の海外旅行傷害保険が自動付帯!」といった特典です。 しかし、<strong>FPの「リスク管理」の視点を持てば、冷静な判断ができます</strong>。
「自分は、年に何回海外旅行に行くのか?」 「もし年に1回しか行かないのなら、その都度、掛け捨ての海外旅行保険(数千円程度)に入った方が、1万円の年会費を払い続けるより圧倒的に安上がりではないか?」
このように、提供されるサービスが自分の人生に本当に必要かどうかを計算することで、おとり効果の魔法は解け、自信を持って「無料の一般カードで十分だ」と決断できるようになります。
2. 住宅ローンは「キャッシュフロー表」で決める
住宅ローンの金利タイプを選ぶ際も、「真ん中だから安心」という理由で選ぶのは非常に危険です。FPの「ライフプランニング」の知識を活用し、必ず「キャッシュフロー表(将来の家計の収支予測表)」を作成しましょう。
「10年固定」を選んだ場合、10年後に金利が上がり、ちょうど子どもの大学進学のピークと重なって家計が破綻するリスクはないか。それを事前にシミュレーションすることで、<strong>表面的な「松竹梅」の見え方ではなく、「</strong><u><strong>自分の将来の返済能力」にぴったり合った、真に安全なローン</strong></u><strong>を選ぶ</strong>ことができます。
「まなぷら」でお金の教養を身につけよう
企業側の巧みなマーケティング手法に踊らされず、自分自身の頭で考えて賢い選択をするためには、「お金の教養(マネーリテラシー)」を身につけることが最大の防衛策となります。
「でも、保険やローンの仕組みなんて、難しくてどこから学べばいいか分からない…」という方にこそ使っていただきたいのが、無料のオンライン学習プラットフォーム「まなぷら」です。
スマホでサクッと「ライフプラン・リスク管理」の過去問演習
まなぷらなら、面倒な会員登録は一切不要。スマホのブラウザを開くだけで、FP3級の「ライフプランニング(住宅ローンや資金計画)」や「リスク管理(各種保険)」といった、実生活の決断に直結する分野の過去問に今すぐ挑戦できます。
通勤時間の電車の中や、寝る前の5分間を使って、まなぷらで問題を数問解いてみてください。「金利の計算ってこうやるのか!」「クレジットカードの付帯保険にはこんな条件があったのか」という<strong>気づきを得るだけで、</strong><u><strong>あなたの消費者としてのレベルは格段に上がります</strong></u>。
動画と連動して分からない用語も即解決
過去問を解いていて分からない専門用語が出てきても、まなぷらならYouTubeの解説動画と連動しているため、活字だけでなく視覚と聴覚でスムーズに理解を深めることができます。
「真ん中を選んでおけば安心」という思い込みを捨て、本当に価値のあるものを見極めるために。 まずは今日から「まなぷら」を開き、あなたのお金を守るための最強の武器(知識)を手に入れましょう!
[<strong>💡 無料!YouTube動画とセットで活用できるFP過去問演習はこちらから</strong>]