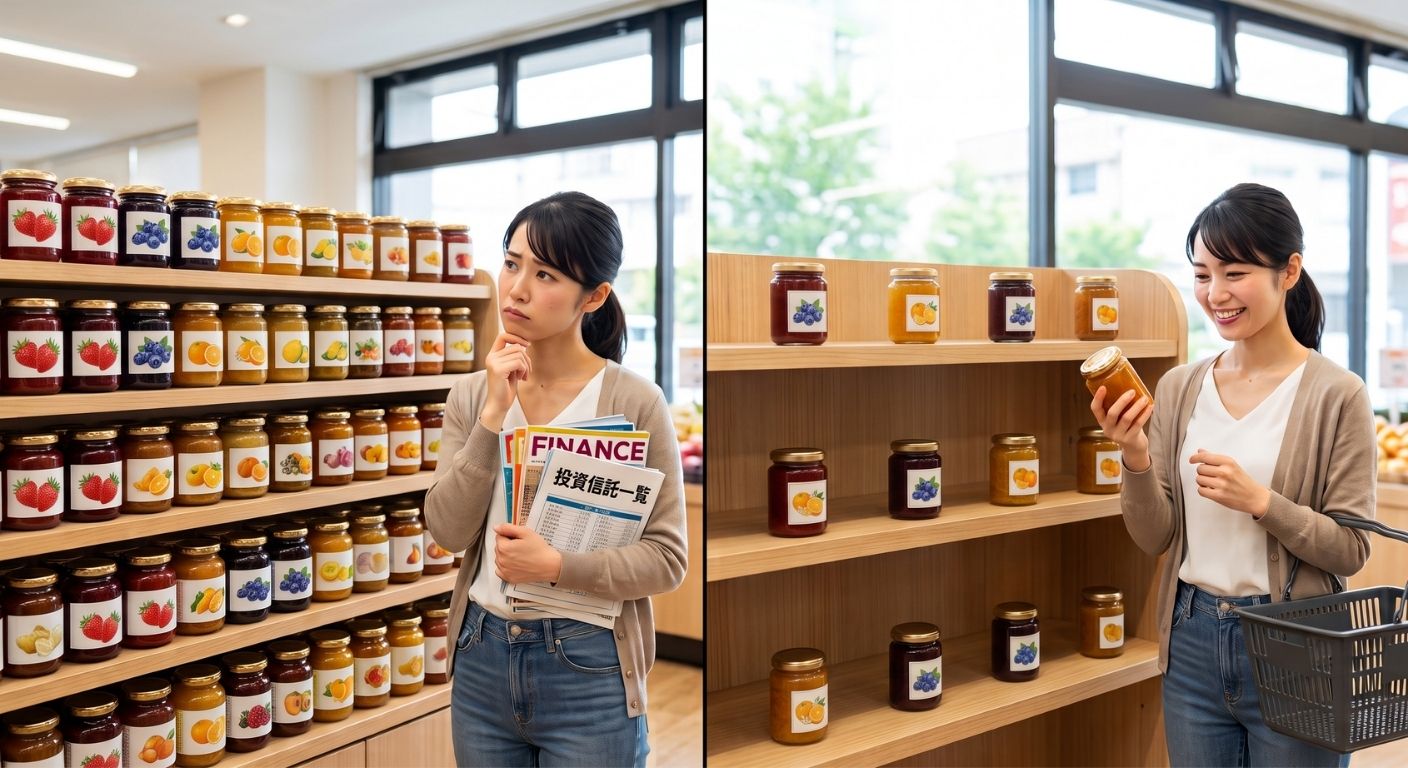
「よし、つみたてNISAを始めよう!と意気込んで証券口座を開いたものの、商品一覧を見たら何千本もあってそっと画面を閉じた……」 「『全世界株式』がいいと聞いたけれど、似たような名前の商品がたくさん並んでいて、結局どれを買えば正解なのか全く分からない」
投資への第一歩を踏み出し、いざ商品を選ぼうとした瞬間に膨大なリストを前に思考停止に陥り、「<strong>とりあえず今日はやめて、週末にじっくり調べよう」と先延ばしにしてしまった経験はありませんか?</strong>
せっかく投資へのモチベーションが高まっていたのに、商品選びで挫折してしまう。それはあなたの知識不足や決断力がないからではありません。人間の脳には「選択肢が多すぎると、決断そのものを放棄してしまう」という、「<u><strong>選択回避の法則</strong></u><strong>」という強烈な心理的ブレーキが備わっているから</strong>です。
この記事では、投資初心者が陥る「多すぎる選択肢の罠」を心理学の視点から紐解き、FP(ファイナンシャルプランナー)の知識を使って、<u><strong>数千本ある投資信託の中から迷わず正解を見つけ出すための「3つのポイント」を解説</strong></u>します。
選択肢が多いほど選べなくなる「ジャムの法則」
豊富な選択肢がもたらす「選択回避の法則」
行動経済学や心理学の世界で有名な実験に、「ジャムの実験(選択回避の法則)」というものがあります。
スーパーの試食コーナーで、以下の2つのパターンを用意して客の反応を比較しました。
- <strong>Aの売り場:</strong> 24種類の豊富なジャムを並べた
- <strong>Bの売り場:</strong> 6種類に絞ったジャムを並べた
一見すると、品揃えが豊富で魅力的な「Aの売り場(24種類)」のほうがたくさん売れそうに思えます。しかし、結果は真逆でした。 24種類のジャムを並べた売り場では、立ち止まる人は多かったものの、実際に購入した人はわずか3%でした。一方、6種類に絞った売り場では、なんと30%もの人が購入に至ったのです。
人間は、選択肢が多すぎると情報を処理しきれなくなり、「選んで失敗したくない」「選ぶのが疲れた」という心理から、<strong>「何も選ばない(決断を先送りする)」という最も安全な行動をとってしまう</strong>生き物なのです。
投資信託の数は「約6,000本」という異常事態
現在、日本で販売されている投資信託の数は約6,000本にものぼります。ジャムの実験(24種類)とは比較にならないほどの膨大な選択肢を突きつけられているわけです。
これでは、投資初心者が「どれを選べばいいか分からない」「疲れたからまた今度にしよう」と画面を閉じてしまうのは、人間として当然の反応と言えます。
FP知識で6,000本から一瞬で絞り込む「3つのポイント」
この「選択回避の法則」を突破する唯一の方法は、最初からすべての選択肢を見ようとするのではなく、「明確な基準(フィルター)を設けて、選択肢を強制的に絞り込むこと」です。
FP(ファイナンシャルプランナー)の「金融資産運用」の知識を使えば、<strong>以下の3つのポイントを見るだけで、選ぶべき商品は一瞬で数本にまで絞り込めます</strong>。
1. 運用手法:「インデックス型」を選ぶ
投資信託には、大きく分けて「インデックス型」と「アクティブ型」の2種類があります。
- <strong>インデックス型:</strong> 日経平均やS&P500など、市場の平均値(指数)と連動するように機械的に運用される手法。
- <strong>アクティブ型:</strong> プロの専門家が企業を調査・分析し、市場の平均以上の成績を目指す手法。
「プロが運用するならアクティブ型が良いのでは?」と思いがちですが、FPのセオリーおよび過去のデータにおいて、「長期的な運用成績では、アクティブ型の多くはインデックス型に勝てない」という残酷な事実が証明されています。<strong>初心者は迷わず、低コストで手堅く市場の成長に乗る「インデックス型」を選択</strong>し、アクティブ型はすべて候補から外しましょう。
2. コスト:「信託報酬」が圧倒的に安いものを選ぶ
投資信託を持っている間、ずっとかかり続ける手数料のことを「信託報酬(しんたくほうしゅう)」と呼びます。 運用成績がどうなるかは誰にも分かりませんが、「手数料がいくらかかるか」だけは最初から確実に決まっています。
例えば、信託報酬が「年率0.1%」の商品と「年率1.5%」の商品では、長期間運用した場合の最終的な手取り額に数百万円単位の差が出ます。 証券会社の検索画面で、<strong>「信託報酬の低い順」に並び替えるだけ</strong>で、買うべき価値のある優良な商品がトップに集まり、ぼったくり商品を一掃することができます。
3. 分配金:「再投資型(無分配)」を選ぶ
投資信託の中には、毎月お小遣いのように「分配金」を受け取れる商品があります。一見お得に見えますが、資産を大きく増やすためには絶対に避けるべきです。
投資の最大の武器は、利益がさらに利益を生み出して雪だるま式にお金が増える「複利(ふくり)の効果」です。分配金を受け取ってしまうと、この複利のパワーが完全にストップしてしまいます。 <strong>資産を育てる時期は、利益を自動的に元本に組み込んでくれる「分配金なし(再投資型)」の商品</strong>を選びましょう。
「まなぷら」でフィルターとなる知識を手に入れよう
「インデックス型」「信託報酬」「複利の効果」……。これらの言葉の意味や仕組みを正しく理解しているかどうかが、数千本の商品を前に立ち止まるか、自信を持って選び抜けるかの大きな分かれ道になります。
「投資の基礎知識を、分かりやすくサクッと学びたい」という方には、無料のオンライン学習プラットフォーム「まなぷら」がぴったりです。
スマホでサクッと「金融資産運用」の過去問演習
まなぷらなら、面倒な会員登録は一切不要です。スマホのブラウザを開くだけで、FP3級の「金融資産運用」分野の過去問に今すぐ挑戦できます。
「信託報酬とは何か?」「インデックスファンドとアクティブファンドの違いは?」といった、商品選びのフィルターとなる超重要知識が、クイズ感覚でどんどん身についていきます。通勤時間や休憩時間のちょっとした隙間時間に数問解くだけで、<u><strong>あなたの証券口座の見え方は劇的に変わるはず</strong></u>です。
動画と連動して分からない用語も即解決
文字だけでは理解しにくい金融用語が出てきても安心してください。まなぷらなら、YouTubeの解説動画と連動しているため、難しい投資の仕組みもスッと腹落ちします。
<strong>「多すぎる選択肢」に圧倒されて、資産形成のチャンスを逃すのはもったいない</strong>ことです。 まずは今日から「まなぷら」を開き、正しい商品を見極めるためのフィルター(知識)を手に入れて、つみたてNISAの第一歩を力強く踏み出しましょう!
<strong>[💡 無料!YouTube動画とセットで活用できるFP過去問演習はこちらから]</strong>